资金与津贴
EC 首付要多少现金?以 $1.5M 为例的完整算法

你看中了一个执行共管公寓(EC),接下来的实际问题是:手头要准备多少现金?本文以一个假设的 $1,500,000 购买价为例,回答“EC 首付要多少现金”。这只是示例,不是任何项目的报价。
EC 首付一开始需要多少现金?
在正常付款计划下,至少需要价格 5% 的现金。以 $1,500,000 的 EC 计算,就是 $75,000。施工初期另有 20% 可用现金或公积金支付,此外还要缴付买方印花税。各项目费用不同,请仅作规划参考。
这 5% 是最低现金首付,不能用公积金支付。其余 20% 则可动用公积金普通账户,但须符合公积金的使用限额。
$1,500,000 的 EC 首付如何分配?
首次房贷,银行最多贷款价格的 75%,其余 25% 由你自行筹措。其中 5% 必须是现金,20% 可用现金或公积金。下表仅适用于示例价格。
| 项目 | 占价格比例 | 金额 |
|---|---|---|
| 银行贷款(首次房贷) | 75% | $1,125,000 |
| 最低现金首付 | 5% | $75,000 |
| 施工初期现金或公积金 | 20% | $300,000 |
| 贷款以外你需承担的总额 | 25% | $375,000 |
EC 只能申请银行贷款,不能申请建屋局贷款。每月还款还须符合按揭偿还比率(MSR),上限为家庭月总收入的 30%。
买方印花税要缴多少?
购买价为 $1,500,000 时,买方印花税为 $44,600(按公布的税率级距计算)。税款分段计算:首 $180,000 按 1%,接着的 $180,000 按 2%,再接着的 $640,000 按 3%,再接着的 $500,000 按 4%。
各段计算为:$1,800 + $3,600 + $19,200 + $20,000 = $44,600。
建屋局组屋业主购买新 EC,只要在领取 EC 钥匙后六个月内售出组屋,就无需缴付额外买方印花税。
把主要的早期款项加起来,示例 EC 合计 $419,600:$75,000 现金首付、$300,000 现金或公积金,以及 $44,600 印花税。律师费等其他费用未计入。
首付可以用公积金和 EC 购屋津贴吗?
可以,但只是一部分。付清最低 5% 现金后,其余首付和每月还款可动用公积金普通账户,须符合公积金限额。据报道,EC 公积金购屋津贴会存入同一账户,因此有助于这部分支出。
首次购屋家庭最高可获 $30,000。家庭月收入 $10,000 或以下为 $30,000,$10,001-$11,000 为 $20,000,$11,001-$12,000 为 $10,000,超过 $12,000 则没有津贴。
加强版公积金购屋津贴只适用于建屋局组屋,不适用于 EC,所以不要按它来做预算。
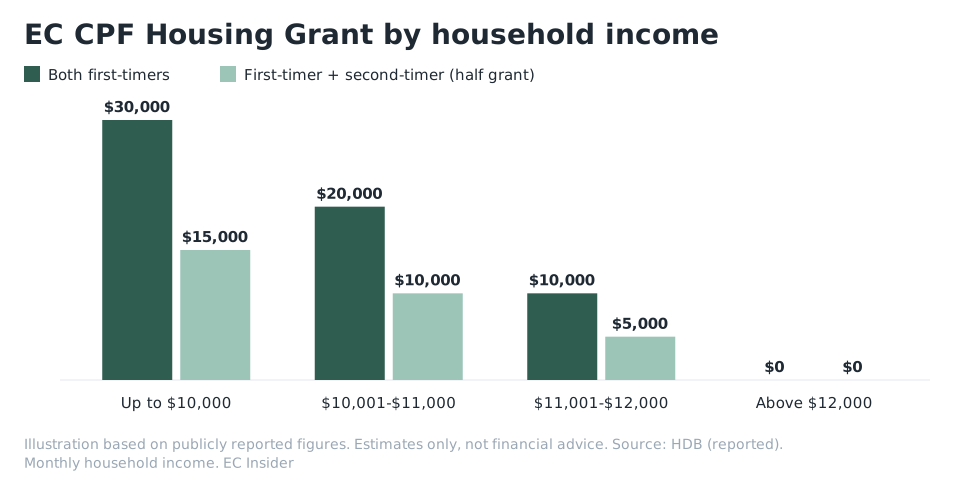
如果其中一人是第二次购屋者,津贴减半:收入 $10,000 或以下最高 $15,000,$11,001-$12,000 降至 $5,000。双方都是第二次购屋者则没有津贴。
延期付款计划会如何改变所需现金?
在延期付款计划(DPS)下,订购和签约时先付约 20%,其余 80% 在取得临时入伙准证(TOP)时支付,施工期间没有分期付款。以示例价格计算,20% 为 $300,000,其余 80% 为 $1,200,000。
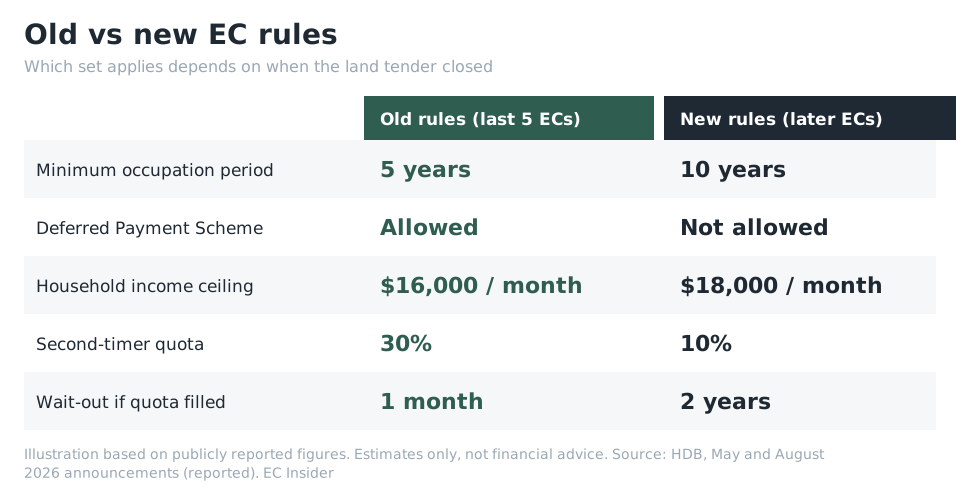
据报道,DPS 只适用于五个旧规则 EC,是否提供由发展商决定。这五个项目是 Solano Grand、Wynwood Grand、Clovelle of Woodlands、Sembawang Road EC 和 Miltonia Close EC。2026 年 5 月 8 日起开标的地段不设 DPS。
发展商通常把 DPS 单位定价在正常计划之上 2-3%。以示例价格按 2.5% 计算,多出 $37,500。是否划算,取决于正常计划下施工期间需要支付的银行利息。
做预算之前要确认什么?
三项确认能让预算更踏实。第一,确认目标 EC 适用哪套规则,因为最低居住期限(MOP)、DPS 和收入上限各不相同。第二,核对家庭收入:旧规则 EC 的上限为 $16,000,2026 年 8 月 24 日起开标的地段为 $18,000,而津贴的收入上限为 $12,000。第三,向销售团队确认该项目提供哪些付款计划。
请记住,津贴、印花税和贷款限额都是报道中的数字,可能调整。作决定前请查阅建屋局信息和项目价格表。
下一步该做什么?
你自己的数字比任何示例都重要。把你的收入、储蓄和公积金余额输入 EC 负担能力计算器,了解实际所需现金,再阅读津贴指南和 DPS 指南,看看哪种付款计划更适合你的现金状况。
本文是根据撰写时的公开资料提供的一般资讯,不构成财务建议。政策数据和新盘详情可能改变,请向建屋局、公积金局、您的银行和发展商确认。


