资金与津贴
2026年首次购屋者EC津贴:能拿多少、怎么使用

2026年首次购屋者的EC津贴比很多买家想象的少,而且收入上限比EC收入顶限低。如果您正在计划第一个执行共管公寓,订预算前请先弄清楚这个数字。以下是您能拿多少、谁符合资格,以及津贴怎么发放。
2026年首次购屋者EC津贴有多少?
向发展商购买新EC的首次购屋家庭,可获得最高 $30,000 的公积金购屋津贴,存入公积金普通户头。家庭收入 $10,000 或以下可得 $30,000,$10,001-$11,000 可得 $20,000,$11,001-$12,000 可得 $10,000,超过 $12,000 则没有。
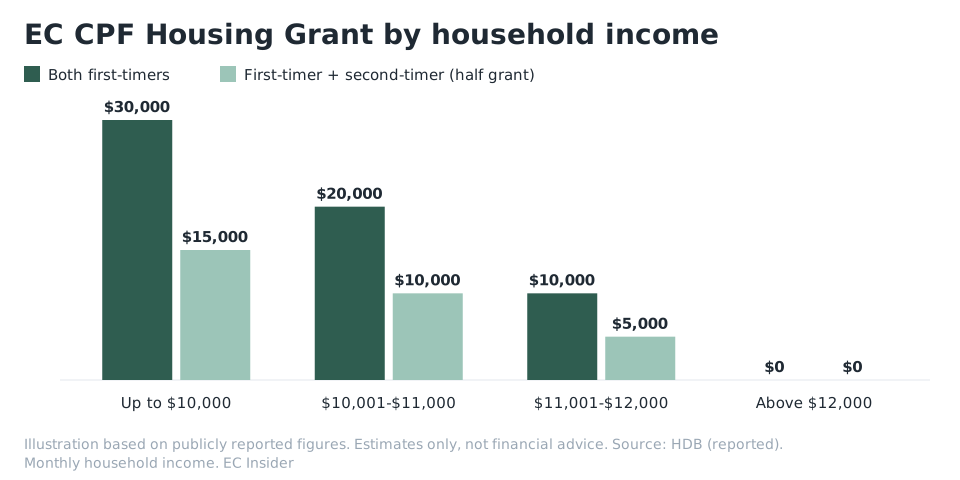
这里的收入指家庭每月平均总收入。各收入组别据建屋局公布,申请时请确认适用于您的数字。
EC可以拿加强版公积金购屋津贴(EHG)吗?
不可以。加强版公积金购屋津贴只适用于组屋。执行共管公寓有自己的、较少的公积金购屋津贴,首次购屋家庭最高 $30,000。很多买家按加强版津贴的数额来规划,结果首付出现缺口,所以订预算前请先确认。
这是我们最常见的预算错误。曾经在预购组屋拿到大额加强版津贴的夫妇,不应假设买EC也有同样的资助。
如果我们其中一人是二次购屋者呢?
一名首次购屋者和一名二次购屋者组成的夫妇可得一半津贴:家庭收入 $10,000 或以下最高 $15,000,到 $11,001-$12,000 时降至 $5,000。两人都是二次购屋者则没有EC津贴,还可能要付转售附加费。

不过二次购屋者在最后五个旧条例EC有一个优势:推出时最多30%单位可分配给二次购屋家庭,新条例EC只有10%。
单身人士可以拿EC津贴吗?
单身人士不能独自购买EC,但两名或以上年满35岁的单身人士可以通过联名单身人士计划一起申请。联名单身人士不获发EC公积金购屋津贴,所以预算时不要算上它。
EC津贴怎么发放,可以用来做什么?
津贴存入您的公积金普通户头,而不是付给发展商。之后您可以把它和其他公积金存款一起,在支付最低5%现金首付后,用于其余首付和每月供款,但须在公积金的使用限额内。
由于津贴存入公积金,它不会减少您一开始需要的现金。按正常付款计划,您仍需支付至少售价5%的现金,加上买方印花税。以 $1.5M 的EC为例,就是 $75,000 现金、另外 $300,000 现金或公积金,以及 $44,600 印花税。
其余的EC首付可以用公积金吗?
可以。支付最低5%现金首付后,您可以用公积金普通户头支付其余首付和每月供款,但须在公积金的使用限额内。EC津贴也存入同一个普通户头。
EC只能用银行贷款,不能用建屋局贷款,首次房贷最高可借售价的75%。按房贷偿还率,每月供款不能超过家庭总收入的30%,所以津贴主要帮助首付,而不是每月的供款。
EC的收入顶限和津贴的收入上限一样吗?
不一样。家庭收入最高 $16,000 就可以购买最后五个旧条例EC,2026年8月24日之后招标的新条例EC更可达 $18,000。但津贴在收入超过 $12,000 后就停止,所以很多符合购买资格的买家其实拿不到津贴。

选购前应该确认什么?
- 您的组别: 算出家庭每月平均收入,找到上面对应的津贴组别。
- 您的身份: 确认你们各自是首次还是二次购屋者。
- 您的现金: 至少预留售价5%的现金和印花税,因为津贴不能支付这些。
请阅读完整的EC津贴指南,再用EC负担能力计算器看看您的收入和津贴能支持什么价位。
本文是根据撰写时的公开资料提供的一般资讯,不构成财务建议。政策数据和新盘详情可能改变,请向建屋局、公积金局、您的银行和发展商确认。


